专注、创新、拼搏、担当
分布式“氢能与节能”解决方案供应商


专注、创新、拼搏、担当
分布式“氢能与节能”解决方案供应商

新闻中心
现场制氢与外购氢的差异,不只在单位氢价,更在成本由哪些项构成、这些项由谁控制。外购氢的到厂价格,由出厂价、压缩或液化、运输装卸与储存损耗共同构成。纯度保障和供应安排也计入其中。现场制氢则以甲醇与电耗为主要变动成本,叠加设备投入与运维。按统一口径核算每公斤可用氢的到厂成本,两条路径才具备可比性。
一、外购氢的到厂成本构成
外购氢报价通常对应出厂价,到厂价格还需叠加若干环节。气态氢需压缩装车,液氢需液化与绝热储运,两种形态均产生相应的能耗与设备费用。
运输与装卸费用按车次或运距计,与装载效率和供应距离直接相关。厂内还需配置储氢容器、场地及安全设施;液氢存在蒸发损失,钢瓶供气存在残气,纯度等级提高也会增加提纯与检测投入。
上述项目多数由供方与运输条件决定。用氢企业可调整的主要是采购批量、供货周期与储存方式。供应安排按周期谈定,用量波动较大时,需在计划中预留余量。
因此外购氢的到厂价并非静态单价,而是包含流通全环节的综合价格。
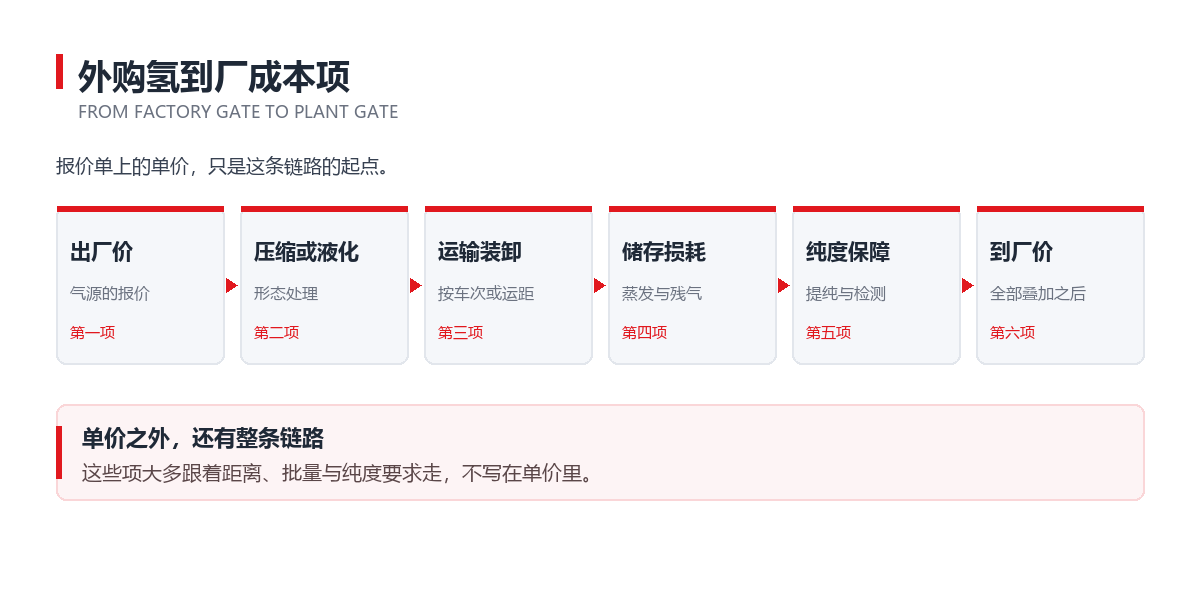
图1 外购氢到厂成本项
二、现场制氢的投入构成
现场制氢以甲醇为原料运入厂区,经重整与提纯在用氢点制取氢气,即用即制。
其变动成本以甲醇与电耗为主,反应供热、提纯与控制均需能源投入;固定成本包括设备投入、催化剂与耗材、日常维护及场地。
甲醇在常温常压下为液体,可复用现有槽罐车、储罐与装卸体系。运输环节无需为氢的压缩或深冷付出额外代价,也不涉及长距离输氢。
成本项由流通环节转移到厂内环节,账目构成随之改变,用氢量并未减少。
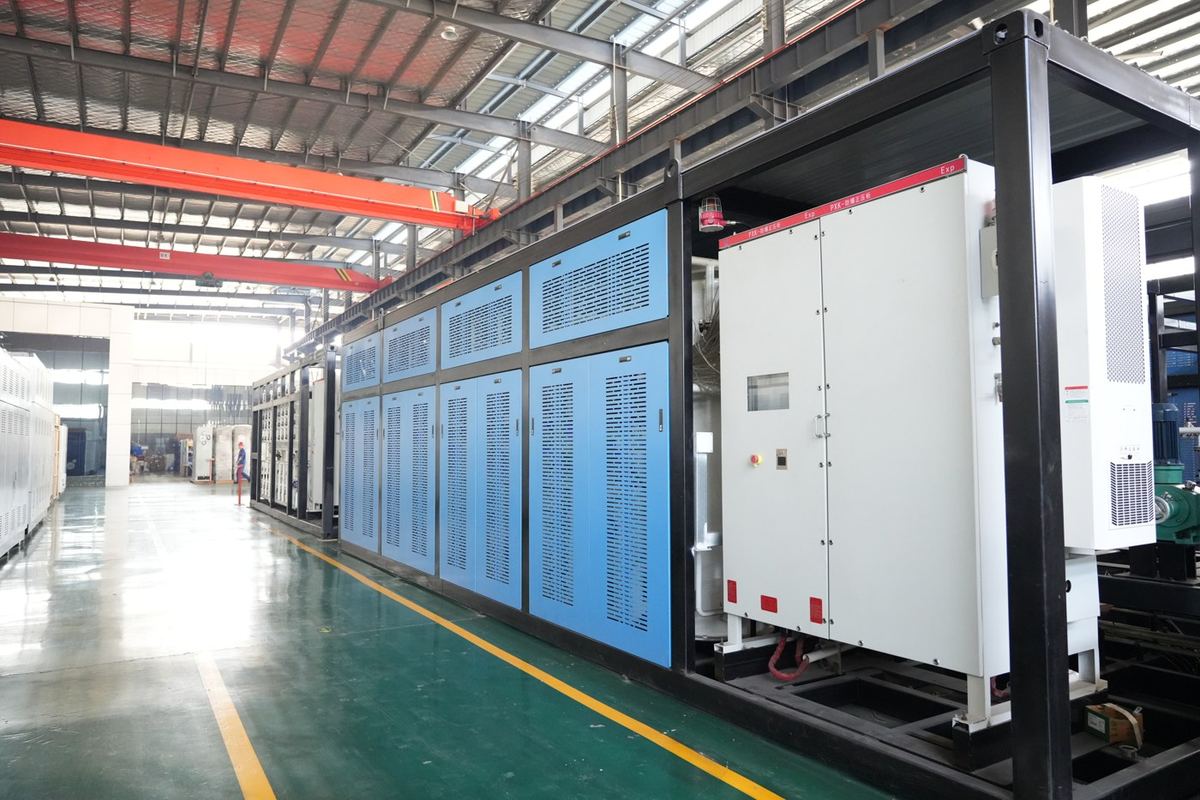
图2 沃佑达制氢设备
三、两类成本项的可控性差异
可控性是两种方式最实质的差别。
外购氢的成本变量中,气源位置、运输距离、承运方式与合同周期位于供方一侧;现场制氢的成本变量中,原料采购、电耗水平、设备利用率与年运行时长位于用氢企业一侧。
成本可预测不等同于成本更低,其含义是构成成本的各项可被企业自行核算与调整。对于按年度编制预算的工业项目,这一属性对长期支出的影响通常大于单次报价的差异。
四、用氢规模决定固定成本摊薄程度
现场制氢需先投入设备,固定成本依靠连续运行摊薄。
沃佑达单台制氢设备产气量覆盖50~500Nm³/h。可通过模块化并联扩展至5000Nm³/h。用氢量稳定、运行时长充足时,单位氢分摊的固定成本下降;用氢量小或间歇运行,设备利用率不足,单位成本相应上升。
若企业周边存在低价工业副产氢,或处于管道覆盖范围,外购氢在工程上更为简便。用氢规模有限时同样如此。两条路径的取舍取决于上述成本项在具体项目中的取值,不宜脱离场景作普遍结论。
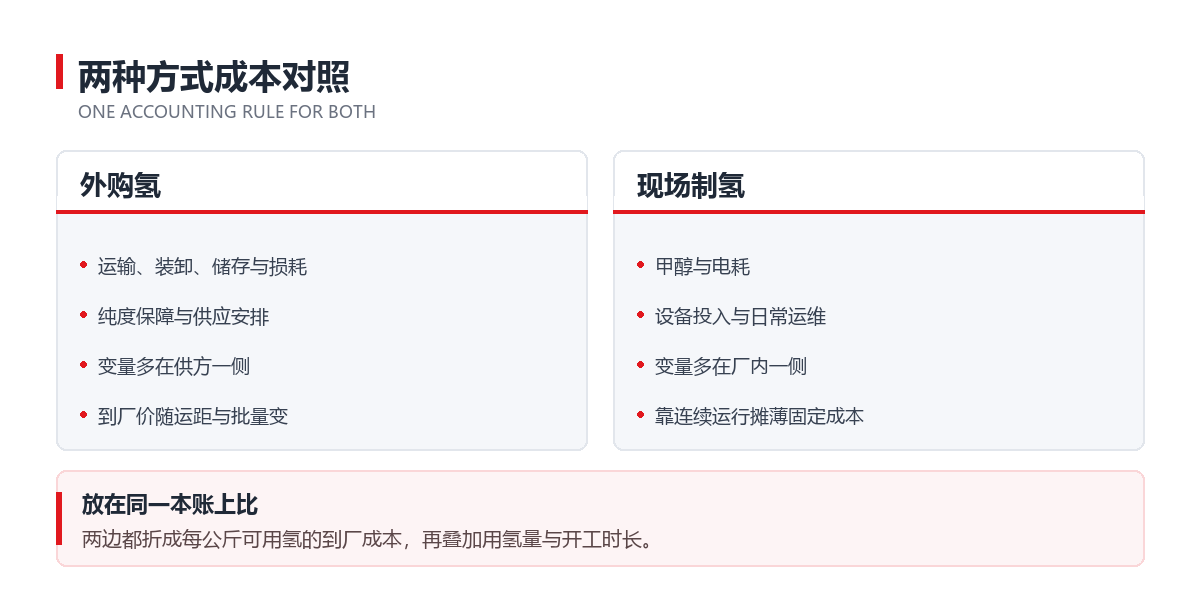
图3 两种方式成本对照
五、可比对的成本核算口径
比较两条路径,应先统一口径,把两者都折算为每公斤可用氢的到厂成本。
外购一侧计入运输、装卸、储存、损耗、纯度保障与供应安排;现场一侧计入甲醇、电耗、设备摊销与运维。
再叠加用氢量、年运行时长与供应距离三个变量,即可形成可复算的对比表。仅比较单位氢价或仅比较设备报价,都不足以反映全生命周期的用氢支出。
六、工程实现与结论
该路径的工程载体是撬装式制氢设备。沃佑达将重整与提纯集成于用氢点,使运输对象由氢转为甲醇。成本项随之从流通环节转入厂内环节。
现场制氢与外购氢的选择,本质上不是单价高低之争,而是成本构成项与可控性的取舍。企业按统一口径核算各项投入,再结合自身用氢规模与供应条件,即可得到适用结论。
相关文章

四川省成都市天府新区科学城北路东段1818号四川数智产业大厦9层

028-85953036
19102875142

商务合作:voyodatech@sina.com
销售咨询:voyodasales@sina.com
售后支持:voyodasupport@sina.com

公众号

视频号

抖音号
蜀ICP备2024073645号-1 Copyright © 2024 沃佑达科技集团. All rights reserved.

